


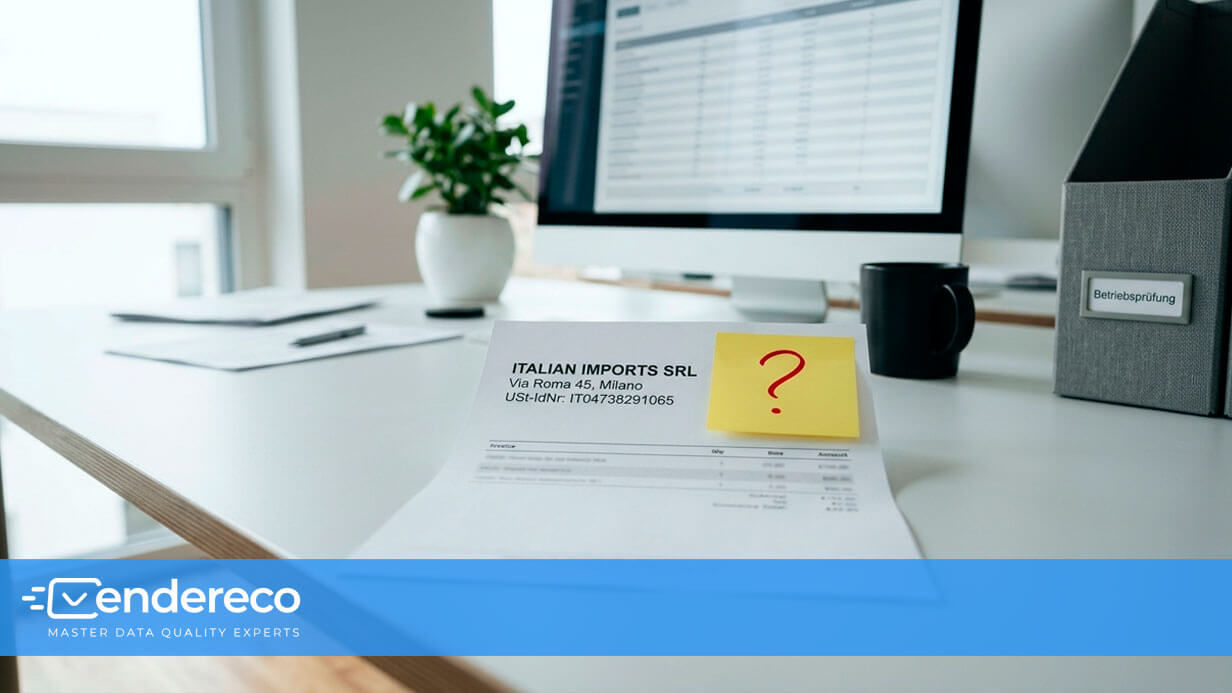
IT04738291065
Auf den ersten Blick sieht diese USt-ID völlig in Ordnung aus. Richtiges Länderkürzel, korrektes Format. Ein Händler hat sie so von seinem Kunden in Mailand übernommen und daraufhin Waren für 23.000 Euro netto ohne Umsatzsteuer geliefert.
Das Problem: Die Nummer gehörte einer anderen Firma, welche bereits seit einem Dreivierteljahr im Handelsregister gelöscht war. Aufgefallen ist der Schwindel aber erst bei einer Betriebsprüfung. Zu dem Zeitpunkt schuldete der Händler dem Finanzamt bereits 4.370 Euro Umsatzsteuer plus Nachzahlungszinsen nach § 233a AO. Sein Kunde in Mailand hatte die Ware natürlich längst erhalten. Die Steuer nachträglich bei ihm eintreiben? Wohl eher aussichtslos.
Wer B2B ins EU-Ausland verkauft, muss die USt-ID seines Kunden zum Zeitpunkt jeder Lieferung prüfen und das Ergebnis dokumentieren. Die einfache Bestätigung reicht dafür nicht. Rechtssicher ist nur die qualifizierte Prüfung beim Bundeszentralamt für Steuern (BZSt), bei der Name, Rechtsform und Anschrift des Kunden mit abgeglichen werden. Fehlt der Nachweis, greift der Vertrauensschutz nach § 6a Abs. 4 UStG nicht. Und die Umsatzsteuer holt sich das Finanzamt bei dir.
Warum du jede USt-ID prüfen musst
Seit dem 1. Januar 2020 ist die USt-ID-Prüfung bei innergemeinschaftlichen Lieferungen Pflicht. Bis dahin hattest du mehrere Optionen, den Unternehmerstatus deines Kunden zu belegen. Mit den EU Quick Fixes gilt das nicht mehr.
Die Ust-ID muss zum Zeitpunkt der Lieferung gültig sein. Fehlt sie oder ist sie zu diesem Zeitpunkt ungültig, verlierst du die Steuerbefreiung rückwirkend. Und die Umsatzsteuer trägst du selbst.
Nachlesen kannst du das in § 6a Abs. 1 UStG für die Steuerbefreiung und in § 18e UStG für das Bestätigungsverfahren beim Bundeszentralamt für Steuern.
Was dich eine fehlende Prüfung kosten kann
Zurück zum Beispiel. Bei 23.000 Euro netto ohne berechnete Umsatzsteuer fordert das Finanzamt 4.370 Euro nach. Aber aus deiner Tasche, nicht der deines Kunden.
Dazu kommen Nachzahlungszinsen. Der Zinssatz nach § 238 AO liegt aktuell bei 1,8 Prozent pro Jahr. Läuft die Verzinsung über zwei Jahre, kommen nochmal rund 150 Euro obendrauf. Bei größeren Beträgen oder längeren Zeiträumen wird es schnell teuer.
Und das ist nur eine Lieferung. Wer regelmäßig B2B ins EU-Ausland verkauft und nie prüft, sammelt ein Risiko auf. Bei der nächsten Prüfung kommt das dann gebündelt auf den Tisch.
Dazu kommt: Stimmt die USt-ID nicht, ist auch deine Zusammenfassende Meldung nach § 18a UStG an das BZSt fehlerhaft.
Und der Vertrauensschutz? Der greift nach § 6a Abs. 4 UStG nur, wenn du die Sorgfalt eines ordentlichen Kaufmanns nachweisen kannst. Ohne dokumentierte Prüfung wird das schwer.
Was in der Praxis schiefgeht
Das Mailand-Beispiel ist kein Einzelfall. Die Ursachen mögen unterschiedlich sein, das Ergebnis ist aber immer dasselbe.
Hier ein weiteres Beispiel: Dein Kunde hat dir bei der ersten Bestellung seine korrekte USt-ID gegeben. Als er zwei Jahre später wieder bei dir bestellt, lieferst du, ohne die Nummer erneut zu prüfen. Er ist ja ein alter Bekannter. In der Zwischenzeit hat die Steuerbehörde im Herkunftsland aber die Nummer eingezogen, weil das Unternehmen umstrukturiert wurde. Das hat aber erst der Betriebsprüfer Monate später festgestellt. Zum Zeitpunkt der zweiten Lieferung war die Nummer also längst ungültig.
Genauso häufig sind Fehler bei der manuellen Erfassung. Ein Kunde nennt seine USt-ID am Telefon, der Mitarbeiter tippt sie ins CRM ein, ein Zahlendreher passiert. Aus IT04738291065 wird IT04738219065. Die Nummer hat das richtige Format, fällt also erstmal nicht auf. Aber sie gehört zu keinem registrierten Unternehmen. Oder schlimmer, einer anderen Firma.
Noch ein Klassiker. Du prüfst zwar vielleicht, dokumentierst aber das Ergebnis nicht. Später kannst du nicht belegen, dass die USt-ID zum Zeitpunkt der Lieferung gültig war. Ohne Nachweis kein Vertrauensschutz.
Dazu kommt ein strukturelles Problem, das im BZSt-Portal nicht auf den ersten Blick sichtbar wird. Das MIAS (Mehrwertsteuer-Informationsaustauschsystem) der EU-Kommission hinter dem BZSt-Portal ist keine zentrale Datenbank. Es leitet zwar jede Anfrage in Echtzeit an die nationale Steuerbehörde des jeweiligen Landes weiter. Die EU-Kommission schreibt dazu aber selbst, dass sie keine Verantwortung für die Richtigkeit der MIAS-Daten übernehmen kann, weil sie aus nationalen Datenbanken stammen, auf die sie keinen Zugriff hat. Änderungen an einer USt-ID werden nicht immer sofort ins nationale System übernommen, sind also auch entsprechend im MIAS verzögert sichtbar. Für dich heißt das: Eine gültige Nummer kann als ungültig gemeldet werden und rine ungültige Nummer kann noch eine Zeitlang als gültig erscheinen. Beides kommt vor.
Einfache oder qualifizierte USt-ID-Prüfung?
Wenn du eine USt-ID prüfst, gibt es zwei Varianten.
Die einfache Prüfung beantwortet genau eine Frage. Existiert die Nummer und ist sie aktuell gültig? Mehr nicht. Du weißt danach also nicht, ob die Nummer auch tatsächlich zu dem Unternehmen gehört, welches bei dir bestellt.
Bei der qualifizierten Prüfung gleicht das Bundeszentralamt für Steuern (BZSt) die USt-ID mit dem Firmennamen, der Rechtsform und der Anschrift ab. Dafür fragt es die Datenbanken des jeweiligen EU-Mitgliedstaats ab und liefert ein Ergebnis mit Zeitstempel und Aktenzeichen.
Nur die qualifizierte Prüfung gibt dir bei einer Betriebsprüfung Rückendeckung. Die einfache reicht dafür nicht. Wer also auf der richtigen Seite sein will, nimmt die qualifizierte. Immer.
Was du tust, wenn die Prüfung fehlschlägt
Wenn die USt-ID deines Kunden ungültig ist, darfst du nicht steuerfrei liefern. Stattdessen stellst du die Rechnung mit Umsatzsteuer aus und weist deinen Kunden darauf hin, dass seine USt-ID ein Problem hat. Das Gespräch ist kurz. Eine Nachzahlung von 4.370 Euro aus eigener Tasche dagegen nicht.
Anders liegt der Fall, wenn die qualifizierte Prüfung eine Abweichung ergibt, etwa bei Name oder Anschrift. Dann bitte deinen Kunden, seine Angaben beim zuständigen Finanzamt klären zu lassen. Erst danach lieferst du steuerfrei.
Wann und wie oft musst du prüfen?
Die Prüfung ist kein einmaliger Akt bei der Kundenanlage. Entscheidend ist stattdessen der Zeitpunkt der Lieferung. Nicht die Bestellung und auch nicht die Rechnungsstellung. Die USt-ID muss genau dann gültig sein, wenn die Ware rausgeht. Klingt kleinlich, ist aber genau das, worauf der Betriebsprüfer schaut.
Neue Kunden prüfst du vor der ersten Lieferung. Bei Stammkunden wird es aufwändiger. Denn die Steuerbehörde im Herkunftsland kann eine USt-ID jederzeit einziehen, etwa wenn ein Unternehmen die Geschäftstätigkeit aufgibt oder umstrukturiert. Wer also nur einmal im Jahr prüft, fliegt bis zu zwölf Monate blind.
Auf der sicheren Seite bist du, wenn du vor jeder Lieferung prüfst und das auch dokumentierst.
USt-ID auch bei Dienstleistungen relevant
Die USt-ID-Prüfung ist aber kein reines Warenhandel-Thema. Genauso betroffen sind grenzüberschreitende B2B-Dienstleistungen innerhalb der EU.
Bei einer Dienstleistung an einen Unternehmer im EU-Ausland stellst du in der Regel eine Nettorechnung, dein Kunde führt die Umsatzsteuer in seinem Land ab. Das ist das Reverse-Charge-Verfahren. Voraussetzung ist, dass dein Kunde tatsächlich Unternehmer ist. Und dieser Nachweis läuft über die USt-ID.
Fehlt sie oder ist sie ungültig, kann das Finanzamt den Unternehmerstatus deines Kunden anzweifeln. Die Folgen hängen vom Einzelfall ab, sind aber selten harmlos. Im Zweifel kläre die konkrete steuerliche Behandlung mit deinem Steuerberater. Die Prüfung der USt-ID bleibt in jedem Fall deine Pflicht.
Warum die manuelle Prüfung im Alltag scheitert
Die Prüfung über das BZSt-Portal ist zwar kostenlos und für einzelne Abfragen unkompliziert, aber mehr eben auch nicht. Du gibst deine eigene USt-ID ein, dann die deines Kunden, und bekommst ein Ergebnis. Für eine Nummer dauert das zwei Minuten.
Aber das Portal hat Grenzen. Denn Sammelabfragen sind über das Online-Formular nicht möglich. Stattdessen tippst du jede Nummer einzeln ein und speicherst das Ergebnis. Bei 30, 50 oder 100 B2B-Kunden pro Monat wird das zur Fleißarbeit, die irgendwann liegen bleibt. Und ehrlich, wer macht das schon konsequent?
Dann wäre da noch die Technik. Das BZSt selbst weist auf seiner Bestätigungsseite darauf hin, dass die Reaktionszeiten im Bestätigungsverfahren aktuell länger sind als üblich. Bei starker Verzögerung oder Timeouts empfiehlt die Behörde, die Abfrage zu einer anderen Tageszeit erneut zu starten. Dazu kommt ein tägliches Wartungsfenster zwischen 23:00 und 05:00 Uhr, in dem die Prüfung eingeschränkt sein kann. Nicht alle EU-Mitgliedstaaten liefern ihre Daten in gleicher Qualität, bei Abfragen ins Ausland sind Aussetzer keine Seltenheit,
Bleibt noch die Dokumentation. Nach den Grundsätzen ordnungsgemäßer Buchführung (GoBD) musst du Prüfprotokolle zehn Jahre lang aufbewahren. Und wer das Ergebnis als Screenshot auf dem Desktop ablegt, hat bei der nächsten Betriebsprüfung ein Problem. Denn die Ablage muss revisionsfest sein. Das Finanzamt erwartet, dass Prüfbelege jederzeit auffindbar und nachträglich nicht veränderbar sind.
Die Prüfpflicht existiert, aber der manuelle Weg über das BZSt-Portal ist umständlich. Und die Dokumentation macht den meisten mehr Arbeit als die Prüfung selbst.
Wie endereco die USt-ID-Prüfung umsetzt
Mit der endereco-API bindest du die USt-ID-Prüfung automatisiert in dein Shopsystem oder ERP ein. Der Abgleich läuft in Echtzeit gegen die EU-Datenbanken und du kannst dabei zwischen der einfachen und qualifizierten Prüfung wählen. Das Ergebnis wird danach rechtssicher dokumentiert.
Das funktioniert für alle 27 EU-Mitgliedstaaten und insgesamt 59 Länder weltweit. Einmal angebunden, läuft die Prüfung im Hintergrund. So musst du nicht mehr ans BZSt-Portal denken und hast trotzdem den Nachweis, wenn das Finanzamt fragt.
Häufige Fragen zur USt-ID-Prüfung
Ist die USt-ID-Prüfung Pflicht?
Ja. Seit dem 1. Januar 2020 ist die gültige USt-ID des Kunden Voraussetzung für die Steuerbefreiung bei innergemeinschaftlichen Lieferungen nach § 6a UStG. Ohne gültige USt-ID zum Zeitpunkt der Lieferung schuldest du die Umsatzsteuer selbst.
Reicht die einfache Bestätigung durch das BZSt?
Nein. Die einfache Bestätigung sagt dir nur, ob die Nummer existiert und aktuell gültig ist. Rechtssicher ist nur die qualifizierte Bestätigung, bei der auch Firmenname, Rechtsform und Anschrift abgeglichen werden. Bei einer Betriebsprüfung zählt nur der qualifizierte Nachweis.
Wie oft muss ich die USt-ID meiner Bestandskunden prüfen?
Vor jeder Lieferung. Steuerbehörden im Herkunftsland können eine USt-ID jederzeit einziehen, etwa bei Geschäftsaufgabe oder Umstrukturierung. Wer nur einmal jährlich prüft, fliegt bis zu zwölf Monate blind.
Was passiert, wenn die USt-ID meines Kunden ungültig ist?
Du darfst nicht steuerfrei liefern. Stelle die Rechnung mit Umsatzsteuer aus und weise deinen Kunden auf das Problem hin. Bei einer bloßen Abweichung zwischen qualifizierter Prüfung und Kundendaten (etwa geänderte Anschrift) bittest du ihn, das mit seinem Finanzamt zu klären, bevor du steuerfrei lieferst.
Wie lange muss ich Prüfnachweise aufbewahren?
Nach den Grundsätzen ordnungsgemäßer Buchführung (GoBD) zehn Jahre. Die Ablage muss revisionsfest sein. Screenshots auf dem Desktop oder PDFs im E-Mail-Postfach reichen nicht, weil sie sich nachträglich verändern lassen. Das Finanzamt erwartet, dass Prüfbelege jederzeit auffindbar und unveränderbar dokumentiert sind.
Wie steht's um die USt-IDs in deiner Datenbank?
Weißt du, ob die USt-IDs deiner B2B-Kunden aktuell gültig sind? Wann hast du sie zuletzt geprüft? Und würde die Dokumentation einer Betriebsprüfung standhalten?
In einer kurzen Demo schauen wir uns gern gemeinsam an, wie die automatisierte USt-ID-Prüfung in deinem System aussehen kann.
Persönliches Meeting vereinbaren
Hinweis: Dieser Artikel gibt einen Überblick über die USt-ID-Prüfung im B2B-E-Commerce. Er ersetzt keine steuerliche oder rechtliche Beratung. Für konkrete Fragen zu deiner Situation wende dich an deinen Steuerberater.